
El caso
En diciembre de 1987, la Universidad de Costa Rica reconoció y equiparó al grado de licenciatura el título de ingeniero eléctrico que un profesional había obtenido en un instituto politécnico de la antigua Unión Soviética. En abril de 2007, él pidió que el mismo título se equiparara al grado de maestría, al amparo del convenio de cooperación cultural y científica entre ambos países.
La Universidad rechazó la gestión con un oficio que le notificó el 5 de febrero de 2008. El 2 de mayo de 2011 él demandó la nulidad de ese oficio, la equiparación y una indemnización. El Tribunal Contencioso Administrativo declaró de oficio caducada la acción de nulidad y, por accesoriedad, rechazó las demás pretensiones, aunque el juez tramitador había desestimado la caducidad en la audiencia preliminar.
El actor recurrió en casación. Alegó que la caducidad no podía examinarse de oficio, que la equiparación era su pretensión principal, que el caso debía regirse por el plazo de cuatro años anterior al Código y que la negativa tenía efectos continuados, porque le impedía cada día aspirar a un doctorado.
La equiparación
Universidad de Costa Rica · diciembre de 1987
Reconoce el título soviético como licenciatura en ingeniería eléctrica. La decisión no se impugna.
La nueva gestión
Abril de 2007 · negativa notificada el 5 de febrero de 2008
Pide la equiparación como maestría. La Universidad la rechaza.
Primera instancia
Tribunal Contencioso Administrativo, Sección Sexta · 28 de octubre de 2011
La demanda llega el 2 de mayo de 2011. El Tribunal declara de oficio la caducidad.
Casación
Sala Primera · 23 de octubre de 2012
Rechaza de plano el recurso: el plazo para demandar venció en febrero de 2009.
El examen de oficio de la caducidad
El actor sostuvo que el Tribunal no podía volver sobre la caducidad, porque el juez tramitador la había rechazado y la Universidad no la reiteró en sus conclusiones. La Sala separó las dos defensas que se habían opuesto:
En este sentido, es importante destacar que, a diferencia de la prescripción, que puede ser renunciada expresa o tácitamente, la caducidad de la acción no se encuentra sujeta al principio rogatorio, y por ende, su análisis puede efectuarse de manera oficiosa.
La caducidad funciona como una condición para que el juez pueda conocer el asunto:
Esta constituye un presupuesto esencial para que la controversia pueda ser conocida por los órganos jurisdiccionales, ya que una vez traspasado ese umbral temporal, la acción mediante la que se solicita la actuación e intervención judicial decae, dado que, incluso, es irrenunciable para la parte.
Y el Código fija ese umbral en un año:
En este sentido, con la excepción contenida en el artículo 40 respecto de la inaplicabilidad futura de los actos cuyos efectos sean continuados, el CPCA dispone un plazo máximo para incoar el proceso de un año, momento a partir del cual la demanda resulta inadmisible, tal y como se consigna en el precepto 92 del mismo cuerpo normativo.
En la prácticaLa prescripción solo se examina si la parte la alega. La caducidad de la acción la revisa el juez aunque nadie la invoque.
La firmeza del acto y el régimen aplicable
El actor pidió el plazo de cuatro años del artículo 175 de la Ley General de la Administración Pública, vigente antes del Código, porque su gestión había empezado en 2007. La Sala precisó qué decide el régimen aplicable según el transitorio III del Código:
Así, la ultractividad de la redacción original del precepto 175 previamente citado, y por ende, del plazo de caducidad de cuatro años, únicamente cobija aquellos actos que hayan adquirido firmeza antes del 2008. Es decir, el supuesto de hecho determinante para la aplicación del transitorio mencionado es el momento a partir del cual se puede considerar que el acto adquirió firmeza.
El oficio que negó la equiparación se dictó en 2007, pero se notificó en febrero de 2008, y un acto es eficaz desde que se comunica:
En este sentido, y dado que la eficacia de los actos, salvo que concedan derechos al particular, se encuentra supeditada a la comunicación (art. 140 de la Ley General de la Administración Pública), lo cierto es que la firmeza del acto sobrevino cuando ya estaba vigente el CPCA.
Regía, entonces, el plazo de un año del Código Procesal Contencioso-Administrativo.
Efecto instantáneo y efectos continuados
El núcleo del fallo está en el considerando IX. El artículo 40 del Código permite demandar un acto de efectos continuados mientras esos efectos subsistan, y la ley deja sin definir la categoría. La Sala la definió por contraste.
La pregunta es si el acto sigue actuando sobre la situación jurídica de la persona o si la fijó de una vez:
Efecto instantáneo
La incidencia del acto se agota en un solo momento. El año para demandar corre desde la notificación (artículo 39 del Código).
En este casoLa negativa a equiparar el título.
aquellos actos de efecto instantáneo en los que su incidencia o efecto se agota en un solo momento, precisamente en el que varía, en forma positiva o negativa, el conjunto de derechos, potestades, obligaciones, deberes, y cargas de las personas.
Efectos continuados
Propio de relaciones jurídicas de duración: el acto incide una y otra vez. El año corre desde que cesan sus efectos (artículo 40 del Código).
En este casoLo que alegaba el actor.
este supuesto es propio de aquellas relaciones jurídicas de duración, entendiendo que opera cuando el acto incide reiteradamente en la esfera jurídica del particular, ya sea creando, modificado o extinguiendo durante ese período las relaciones o situaciones jurídicas que integran dicha esfera jurídica.
Consecuencias derivadas y efectos del acto
El actor alegaba un daño que se renovaba cada día: sin la maestría no podía aspirar a un doctorado ni a mejores ingresos. La Sala respondió con la distinción que la jurisprudencia posterior más repite:
Ahora bien, las distintas consecuencias que se puedan derivar de ello, como la pretendida imposibilidad de acceder a estudios de postgrado, o bien, eventuales ingresos adicionales, no constituyen efectos jurídicos y directos dispuestos por el acto administrativo que resolvió la gestión del petente, sino, que derivan, precisamente, de esa consolidación del estatus académico otorgado como una repercusión consecuencial, secundaria y permanente en el tiempo, pero no de incidencia repetida.
Con un acto de efecto instantáneo, el plazo había vencido mucho antes de la demanda:
A partir de las razones expuestas, el plazo máximo para interponer este proceso jurisdiccional contra el oficio ORI-R-1437-2007 feneció en febrero de 2009, y la demanda se interpuso el 2 de mayo de 2011, lo que confirma lo resuelto, y obliga al rechazo del reparo.
A mayor abundamiento, la Sala advirtió que la equiparación de 1987 había quedado firme y consentida:
Dicha omisión consolidó lo resuelto en aquel entonces, por lo que la presentación del segundo procedimiento administrativo, así como este proceso, resultan improcedentes, en la medida en que pretenden modificar un acto administrativo firme y consentido.
En la prácticaLo decisivo es si el acto vuelve a incidir en la situación jurídica de la persona. Las repercusiones de un estatus ya definido dejan el plazo donde estaba.
El alcance de la distinción en cuatro plazos
La sentencia resolvió un problema de caducidad de la acción. Su definición sirvió después en todas las normas que hacen depender un plazo de que los efectos del acto perduren:
I
La demanda
Artículos 39 y 40 del Código Procesal Contencioso-Administrativo. Un año desde la notificación; con efectos continuados, un año desde que cesan, para anular el acto hacia el futuro.
II
La lesividad
Artículo 34 del mismo Código. La Administración declara lesivo su acto en un año; si es absolutamente nulo, mientras perduren sus efectos.
III
La anulación de oficio
Artículo 173 de la Ley General de la Administración Pública. La potestad de anular un acto de nulidad evidente y manifiesta caduca en un año, salvo que sus efectos perduren.
IV
La revisión municipal
Artículo 166 del Código Municipal. El recurso extraordinario procede si no han pasado diez años y el acto no ha agotado todos sus efectos.
La nota sobre las costas
El considerando sobre las costas lo redactó el magistrado Solís, con el criterio de la mayoría: la condena al vencido no se revisa en casación cuando el tribunal se limita a imponerla. Los magistrados González Camacho y Escoto Fernández mantuvieron su posición en una nota separada:
Sin embargo, en parecer de los suscritos, la indebida inaplicación de los preceptos que permiten la exoneración de costas, infringe, sin duda, el Ordenamiento Jurídico y, en concreto, las normas que la autorizan, ya sea por error o inadecuada apreciación de los jueces en el conflicto específico. En ese tanto, aunque se trate de una facultad, es lo cierto que no se encuentra inmune al control casacional, pues tanto en su ejercicio como en su inaplicación, puede operar una violación de ley, y en esa medida, la indebida omisión no es ni debe ser, sinónimo de arbitrariedad, en tal caso, cometida por el propio Juzgador.
En el caso concreto compartieron la condena, así que la nota no cambió el resultado.
Recepción jurisprudencial
La recepción fue rápida. En 2013, el Tribunal de Casación de lo Contencioso Administrativo hizo suyo el considerando IX para confirmar la caducidad de una demanda contra una orden municipal de reabrir un camino público, y la Sección Cuarta del Tribunal Contencioso Administrativo lo aplicó para rechazar la caducidad opuesta a una lesividad del Estado.
La Sala Primera la aplicó en los dos sentidos. En 2016 negó efectos continuados a la cancelación del asiento de nacimiento de una persona; en 2022 los reconoció en la exoneración de una contribución que se descuenta cada mes, y casó los fallos que habían declarado inadmisibles las lesividades del Estado. En la Procuraduría, al menos diez dictámenes la citan, como el C-169-2024, que la usa para decidir si sigue abierta la potestad de anular de oficio un acto absolutamente nulo.
2013
Tribunal de Casación de lo Contencioso Administrativo
Hace suyo el considerando IX y confirma la caducidad de una demanda contra una orden municipal de reabrir un camino.
2013
Tribunal Contencioso Administrativo
Lo aplica para rechazar la caducidad opuesta a una lesividad del Estado.
2016
Sala Primera
La cancelación de un asiento de nacimiento cambió la situación de la persona en un solo momento.
2022
Sala Primera
La exoneración de una contribución que se descuenta cada mes tiene efectos continuados: la lesividad estaba en plazo.
2024
Procuraduría General de la República
La usa para decidir si sigue abierta la potestad de anular de oficio un acto absolutamente nulo.
2026
Corte Plena
En una sola sesión la invoca en 158 artículos, sobre pluses salariales de pago periódico.
Alcance posterior
Hemos encontrado su cita en el texto de al menos 187 resoluciones, dictadas entre 2013 y 2026. Casi todas provienen del Tribunal Contencioso Administrativo y de su Tribunal de Casación; la Sección Tercera, que conoce las apelaciones contra acuerdos municipales, la cita en 28 resoluciones. La Sala Primera la cita en 24, y el Tribunal Agrario, en dos.
Su uso creció con el tiempo: cuatro de cada cinco citas son de 2020 en adelante, con 31 en 2020 y 30 en 2022. Es la más joven de las cinco sentencias que hemos estudiado y ya la citan tantas resoluciones como a las que tienen diez años más.
Fuera de los tribunales la citan 16 pronunciamientos. Diez son dictámenes de la Procuraduría, de 2014 a 2025, que usan su definición para decidir si sigue abierta la potestad de anular de oficio un acto absolutamente nulo. La Corte Plena la ha invocado en cinco sesiones, y en una sola de 2026 la cita en 158 artículos, al resolver sobre pluses salariales de pago periódico: cada pago renueva el efecto y mantiene abierto el plazo. El Consejo Superior la citó en 2022.
En la doctrina la citan dos tesis publicadas en Kérwá, el repositorio de la Universidad de Costa Rica: una sobre la caducidad de la instancia y otra sobre el régimen de la lesividad, las dos escritas después de que el fallo se volviera la referencia obligada de la materia.
187resoluciones la citan entre 2013 y 2026, en 4 despachos judiciales
Por año
Por despacho
o elija un año o un despacho.
Descargar la lista (CSV)Las 187 resoluciones, en orden cronológico.
- 11-06-201352-2013Tribunal Contencioso Administrativo, Sección IV · 11-002679-1027-CA11-002679-1027-CA
- 13-06-201351-2013Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-000880-1027-CA11-000880-1027-CA
- 16-10-201393-2013Tribunal Contencioso Administrativo, Sección VIII · 13-001286-1027-CA13-001286-1027-CA
- 31-10-2013100-2013Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-007132-1027-CA11-007132-1027-CA
- 13-02-201411-2014Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-000961-1027-CA13-000961-1027-CA
- 10-04-201429-2014Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 10-000807-1027-CA10-000807-1027-CA
- 28-08-201474-2014Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 12-001259-1027-CA12-001259-1027-CA
- 12-09-201481-2014Tribunal Contencioso Administrativo, Sección VII · 13-001542-1027-CA13-001542-1027-CA
- 26-02-201520-2015Tribunal Contencioso Administrativo, Sección VII · 14-000401-1027-CA14-000401-1027-CA
- 10-06-201565-2015Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-002636-1027-CA13-002636-1027-CA
- 30-06-201563-2015Tribunal Contencioso Administrativo, Sección II · 06-000483-0163-CA06-000483-0163-CA
- 01-10-20151135-2015Sala Primera · 11-004809-1027-CA11-004809-1027-CA
- 21-10-2015116-2015Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 14-001228-1027-CA14-001228-1027-CA
- 03-03-201626-2016Tribunal Contencioso Administrativo, Sección V · 13-001507-1027-CA13-001507-1027-CA
- 21-04-2016127-2016Tribunal Contencioso Administrativo, Sección III · 15-011304-1027-CA15-011304-1027-CA
- 12-05-201656-2016Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-002727-1027-CA13-002727-1027-CA
- 19-05-201659-2016Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-003644-1027-CA13-003644-1027-CA
- 10-08-2016356-2016Tribunal Contencioso Administrativo, Sección III · 16-001069-1027-CA16-001069-1027-CA
- 11-08-2016836-2016Sala Primera · 13-006793-1027-CA13-006793-1027-CA
- 25-08-2016369-2016Tribunal Contencioso Administrativo, Sección III · 16-004289-1027-CA16-004289-1027-CA
- 25-08-2016370-2016Tribunal Contencioso Administrativo, Sección III · 16-005205-1027-CA16-005205-1027-CA
- 09-09-2016390-2016Tribunal Contencioso Administrativo, Sección III · 16-005563-1027-CA16-005563-1027-CA
- 24-10-2016464-2016Tribunal Contencioso Administrativo, Sección III · 16-007135-1027-CA16-007135-1027-CA
- 15-11-2016502-2016Tribunal Contencioso Administrativo, Sección III · 16-001839-1027-CA16-001839-1027-CA
- 28-11-2016512-2016Tribunal Contencioso Administrativo, Sección III · 15-005294-1027-CA15-005294-1027-CA
- 16-03-201734-2017Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-005260-1027-CA13-005260-1027-CA
- 27-03-2017106-2017Tribunal Contencioso Administrativo, Sección III · 16-011310-1027-CA16-011310-1027-CA
- 24-04-2017157-2017Tribunal Contencioso Administrativo, Sección III · 17-000938-1027-CA17-000938-1027-CA
- 22-06-201781-2017Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 15-002344-1027-CA15-002344-1027-CA
- 27-02-201812-2018Tribunal Contencioso Administrativo, Sección II · 14-005781-1027-CA14-005781-1027-CA
- 08-03-201830-2018Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 15-001639-1027-CA15-001639-1027-CA
- 16-03-2018117-2018Tribunal Contencioso Administrativo, Sección III · 17-002861-1027-CA17-002861-1027-CA
- 08-06-2018242-2018Tribunal Contencioso Administrativo, Sección III · 17-007422-1027-CA17-007422-1027-CA
- 06-02-201910-2019Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 16-010629-1027-CA16-010629-1027-CA
- 11-06-201976-2019Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-007602-1027-CA13-007602-1027-CA
- 30-08-2019419-2019Tribunal Contencioso Administrativo, Sección III · 18-010345-1027-CA18-010345-1027-CA
- 30-08-2019422-2019Tribunal Contencioso Administrativo, Sección III · 18-010369-1027-CA18-010369-1027-CA
- 28-11-2019194-2019Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-003313-1027-CA17-003313-1027-CA
- 14-01-2020165-2020Sala Primera · 14-005701-1027-CA14-005701-1027-CA
- 20-02-202030-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 16-000266-1028-CA16-000266-1028-CA
- 21-02-202016-2020Tribunal Contencioso Administrativo, Sección VII · 19-006600-1027-CA19-006600-1027-CA
- 18-03-2020113-2020Tribunal Contencioso Administrativo, Sección III · 19-004032-1027-CA19-004032-1027-CA
- 27-03-2020147-2020Tribunal Contencioso Administrativo, Sección III · 18-007147-1027-CA18-007147-1027-CA
- 27-03-2020170-2020Tribunal Contencioso Administrativo, Sección III · 19-004417-1027-CA19-004417-1027-CA
- 30-03-202021-2020Tribunal Contencioso Administrativo, Sección II · 19-002793-1027-CA19-002793-1027-CA
- 30-03-202023-2020Tribunal Contencioso Administrativo, Sección II · 15-001418-0166-LA15-001418-0166-LA
- 30-03-202032-2020Tribunal Contencioso Administrativo, Sección VII · 11-007011-1027-CA11-007011-1027-CA
- 23-04-202027-2020Tribunal Contencioso Administrativo, Sección II · 16-010510-1027-CA16-010510-1027-CA
- 24-04-202037-2020Tribunal Contencioso Administrativo, Sección IV · 19-003516-1027-CA19-003516-1027-CA
- 20-05-202052-2020Tribunal Contencioso Administrativo, Sección VII · 16-000758-1027-CA16-000758-1027-CA
- 28-05-202039-2020Tribunal Contencioso Administrativo, Sección II · 19-003574-1027-CA19-003574-1027-CA
- 03-06-20201967-2020Sala Primera · 14-005791-1027-CA14-005791-1027-CA
- 15-06-2020352-2020Tribunal Contencioso Administrativo, Sección III · 19-004182-1027-CA19-004182-1027-CA
- 23-07-20202077-2020Sala Primera · 16-002625-1027-CA16-002625-1027-CA
- 06-08-2020128-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-002692-1027-CA17-002692-1027-CA
- 22-09-2020101-2020Tribunal Contencioso Administrativo, Sección IV · 17-007411-1027-CA17-007411-1027-CA
- 24-09-2020176-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-011968-1027-CA17-011968-1027-CA
- 24-09-2020181-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-011226-1027-CA17-011226-1027-CA
- 16-10-202092-2020Tribunal Contencioso Administrativo, Sección II · 19-004278-1027-CA19-004278-1027-CA
- 16-10-202096-2020Tribunal Contencioso Administrativo, Sección II · 19-003527-1027-CA19-003527-1027-CA
- 21-10-2020587-2020Tribunal Contencioso Administrativo, Sección III · 19-006634-1027-CA19-006634-1027-CA
- 21-10-2020588-2020Tribunal Contencioso Administrativo, Sección III · 19-007332-1027-CA19-007332-1027-CA
- 21-10-2020591-2020Tribunal Contencioso Administrativo, Sección III · 19-008172-1027-CA19-008172-1027-CA
- 22-10-2020217-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-007437-1027-CA11-007437-1027-CA
- 26-10-2020115-2020Tribunal Contencioso Administrativo, Sección VII · 15-010226-1027-CA15-010226-1027-CA
- 30-10-2020102-2020Tribunal Contencioso Administrativo, Sección II · 19-003531-1027-CA19-003531-1027-CA
- 25-11-2020671-2020Tribunal Contencioso Administrativo, Sección III · 20-000751-1027-CA20-000751-1027-CA
- 27-11-2020109-2020Tribunal Contencioso Administrativo, Sección II · 20-000844-1027-CA20-000844-1027-CA
- 10-12-2020264-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-008566-1027-CA17-008566-1027-CA
- 29-01-202135-2021Tribunal Contencioso Administrativo, Sección III · 20-002870-1027-CA20-002870-1027-CA
- 25-02-202127-2021Tribunal Contencioso Administrativo, Sección IV · 19-004286-1027-CA19-004286-1027-CA
- 22-03-2021262-2021Tribunal Agrario · 16-000051-0507-AG16-000051-0507-AG
- 08-04-2021788-2021Sala Primera · 15-006644-1027-CA15-006644-1027-CA
- 16-04-202129-2021Tribunal Contencioso Administrativo, Sección II · 19-002804-1027-CA19-002804-1027-CA
- 24-06-202175-2021Tribunal Contencioso Administrativo, Sección IV · 19-002796-1027-CA19-002796-1027-CA
- 29-06-2021258-2021Tribunal Contencioso Administrativo, Sección III · 19-005820-1027-CA19-005820-1027-CA
- 13-08-202177-2021Tribunal Contencioso Administrativo, Sección II · 20-000832-1027-CA20-000832-1027-CA
- 17-08-202173-2021Tribunal Contencioso Administrativo, Sección V · 19-002751-1027-CA19-002751-1027-CA
- 24-08-202194-2021Tribunal Contencioso Administrativo, Sección IV · 20-004398-1027-CA20-004398-1027-CA
- 07-09-202184-2021Tribunal Contencioso Administrativo, Sección II · 19-002778-1027-CA19-002778-1027-CA
- 14-09-202185-2021Tribunal Contencioso Administrativo, Sección V · 18-008534-1027-CA18-008534-1027-CA
- 16-09-20211514-2021Sala Primera · 16-009940-1027-CA16-009940-1027-CA
- 29-09-2021408-2021Tribunal Contencioso Administrativo, Sección III · 20-004495-1027-CA20-004495-1027-CA
- 19-10-202194-2021Tribunal Contencioso Administrativo, Sección II · 19-003061-1027-CA19-003061-1027-CA
- 26-10-2021102-2021Tribunal Contencioso Administrativo, Sección V · 19-003557-1027-CA19-003557-1027-CA
- 28-10-2021448-2021Tribunal Contencioso Administrativo, Sección III · 19-007397-1027-CA19-007397-1027-CA
- 28-10-2021452-2021Tribunal Contencioso Administrativo, Sección III · 20-000574-1027-CA20-000574-1027-CA
- 06-12-2021116-2021Tribunal Contencioso Administrativo, Sección V · 19-003565-1027-CA19-003565-1027-CA
- 13-01-202211-2022Sala Primera · 17-007411-1027-CA17-007411-1027-CA
- 03-02-202237-2022Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 14-002555-1027-CA14-002555-1027-CA
- 04-02-202210-2022Tribunal Contencioso Administrativo, Sección V · 19-002196-1027-CA19-002196-1027-CA
- 24-02-202251-2022Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-003556-1027-CA17-003556-1027-CA
- 17-03-202226-2022Tribunal Contencioso Administrativo, Sección IV · 19-002752-1027-CA19-002752-1027-CA
- 21-03-202227-2022Tribunal Contencioso Administrativo, Sección IV · 19-004275-1027-CA19-004275-1027-CA
- 23-03-202229-2022Tribunal Contencioso Administrativo, Sección IV · 19-004288-1027-CA19-004288-1027-CA
- 24-03-2022713-2022Sala Primera · 11-002735-1027-CA11-002735-1027-CA
- 01-04-202222-2022Tribunal Contencioso Administrativo, Sección II · 20-002006-1027-CA20-002006-1027-CA
- 07-04-202233-2022Tribunal Contencioso Administrativo, Sección IV · 20-001654-1027-CA20-001654-1027-CA
- 18-04-202224-2022Tribunal Contencioso Administrativo, Sección II · 19-002058-1027-CA19-002058-1027-CA
- 06-05-202233-2022Tribunal Contencioso Administrativo, Sección II · 20-001640-1027-CA20-001640-1027-CA
- 12-05-20221148-2022Sala Primera · 19-002751-1027-CA19-002751-1027-CA
- 19-05-202233-2022Tribunal Contencioso Administrativo, Sección V · 19-004295-1027-CA19-004295-1027-CA
- 02-06-202237-2022Tribunal Contencioso Administrativo, Sección V · 19-002784-1027-CA19-002784-1027-CA
- 06-06-202241-2022Tribunal Contencioso Administrativo, Sección II · 20-001633-1027-CA20-001633-1027-CA
- 06-06-202269-2022Tribunal Contencioso Administrativo, Sección IV · 18-011168-1027-CA18-011168-1027-CA
- 07-06-2022557-2022Tribunal Agrario · 20-000026-0507-AG20-000026-0507-AG
- 16-06-2022127-2022Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 15-010226-1027-CA15-010226-1027-CA
- 22-06-202263-2022Tribunal Contencioso Administrativo, Sección IV · 19-002798-1027-CA19-002798-1027-CA
- 28-06-202270-2022Tribunal Contencioso Administrativo, Sección I · 16-000791-1028-CA16-000791-1028-CA
- 29-06-20221458-2022Sala Primera · 15-009858-1027-CA15-009858-1027-CA
- 13-07-202248-2022Tribunal Contencioso Administrativo, Sección V · 19-003074-1027-CA19-003074-1027-CA
- 14-07-202272-2022Tribunal Contencioso Administrativo, Sección IV · 20-000840-1027-CA20-000840-1027-CA
- 29-07-202276-2022Tribunal Contencioso Administrativo, Sección IV · 19-002756-1027-CA19-002756-1027-CA
- 12-08-20221928-2022Sala Primera · 19-003069-1027-CA19-003069-1027-CA
- 29-08-202291-2022Tribunal Contencioso Administrativo, Sección IX · 20-001635-1027-CA20-001635-1027-CA
- 30-08-2022394-2022Tribunal Contencioso Administrativo, Sección III · 20-002869-1027-CA20-002869-1027-CA
- 29-09-20222066-2022Sala Primera · 19-003557-1027-CA19-003557-1027-CA
- 22-12-20222680-2022Sala Primera · 11-007011-1027-CA11-007011-1027-CA
- 09-01-20232-2023Tribunal Contencioso Administrativo, Sección V · 20-000851-1027-CA20-000851-1027-CA
- 28-02-20237-2023Tribunal Contencioso Administrativo, Sección VII · 18-011495-1027-CA18-011495-1027-CA
- 06-03-202316-2023Tribunal Contencioso Administrativo, Sección V · 19-003550-1027-CA19-003550-1027-CA
- 24-04-202339-2023Tribunal Contencioso Administrativo, Sección IV · 19-003063-1027-CA19-003063-1027-CA
- 04-05-202333-2023Tribunal Contencioso Administrativo, Sección V · 20-000836-1027-CA20-000836-1027-CA
- 17-05-202345-2023Tribunal Contencioso Administrativo, Sección IV · 20-002061-1027-CA20-002061-1027-CA
- 29-05-202381-2023Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 18-000393-1125-LA18-000393-1125-LA
- 14-06-2023878-2023Sala Primera · 17-011907-1027-CA17-011907-1027-CA
- 28-06-2023260-2023Tribunal Contencioso Administrativo, Sección II · 20-003043-1027-CA20-003043-1027-CA
- 25-08-20232563-2023Tribunal Contencioso Administrativo · 21-005244-1027-CA21-005244-1027-CA
- 22-09-20233634-2023Tribunal Contencioso Administrativo · 20-001653-1027-CA20-001653-1027-CA
- 29-09-20233987-2023Tribunal Contencioso Administrativo · 20-000528-1027-CA20-000528-1027-CA
- 26-10-20234777-2023Tribunal Contencioso Administrativo · 18-001117-1027-CA18-001117-1027-CA
- 22-11-20235650-2023Tribunal Contencioso Administrativo · 17-003019-0173-LA17-003019-0173-LA
- 29-11-20235939-2023Tribunal Contencioso Administrativo · 19-001475-1027-CA19-001475-1027-CA
- 18-12-20236525-2023Tribunal Contencioso Administrativo · 19-003540-1027-CA19-003540-1027-CA
- 25-01-2024469-2024Tribunal Contencioso Administrativo · 22-003853-1027-CA22-003853-1027-CA
- 26-01-2024506-2024Tribunal Contencioso Administrativo · 18-007013-1027-CA18-007013-1027-CA
- 29-01-2024557-2024Tribunal Contencioso Administrativo · 16-001983-1027-CA16-001983-1027-CA
- 31-01-2024631-2024Tribunal Contencioso Administrativo · 19-001513-0505-LA19-001513-0505-LA
- 13-03-20241556-2024Tribunal Contencioso Administrativo · 23-000925-1027-CA23-000925-1027-CA
- 08-05-20242998-2024Tribunal Contencioso Administrativo · 21-000932-1027-CA21-000932-1027-CA
- 10-05-20243088-2024Tribunal Contencioso Administrativo · 15-003590-1027-CA15-003590-1027-CA
- 10-06-20243711-2024Tribunal Contencioso Administrativo · 19-002790-1027-CA19-002790-1027-CA
- 17-06-20243835-2024Tribunal Contencioso Administrativo · 21-006242-1027-CA21-006242-1027-CA
- 21-06-20243911-2024Tribunal Contencioso Administrativo · 15-006644-1027-CA15-006644-1027-CA
- 17-07-20244622-2024Tribunal Contencioso Administrativo · 22-005415-1027-CA22-005415-1027-CA
- 22-08-20241097-2024Sala Primera · 19-003209-1027-CA19-003209-1027-CA
- 06-09-20245893-2024Tribunal Contencioso Administrativo · 21-000620-1027-CA21-000620-1027-CA
- 19-09-20246239-2024Tribunal Contencioso Administrativo · 18-007665-1027-CA18-007665-1027-CA
- 27-11-20248830-2024Tribunal Contencioso Administrativo · 20-001990-1027-CA20-001990-1027-CA
- 12-12-20241805-2024Sala Primera · 19-003565-1027-CA19-003565-1027-CA
- 12-12-2024180-2024Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 18-002889-1027-CA18-002889-1027-CA
- 19-12-20241890-2024Sala Primera · 19-002196-1027-CA19-002196-1027-CA
- 13-03-2025434-2025Sala Primera · 21-000785-1027-CA21-000785-1027-CA
- 31-03-20253103-2025Tribunal Contencioso Administrativo · 19-004281-1027-CA19-004281-1027-CA
- 09-04-20253559-2025Tribunal Contencioso Administrativo · 21-002781-1027-CA21-002781-1027-CA
- 10-04-2025653-2025Sala Primera · 19-003074-1027-CA19-003074-1027-CA
- 24-04-2025712-2025Sala Primera · 17-001557-1027-CA17-001557-1027-CA
- 29-04-20254033-2025Tribunal Contencioso Administrativo · 23-001452-1027-CA23-001452-1027-CA
- 12-05-20254406-2025Tribunal Contencioso Administrativo · 17-007414-1027-CA17-007414-1027-CA
- 22-05-20254854-2025Tribunal Contencioso Administrativo · 19-002195-1027-CA19-002195-1027-CA
- 23-05-20254930-2025Tribunal Contencioso Administrativo · 20-004390-1027-CA20-004390-1027-CA
- 09-06-20255584-2025Tribunal Contencioso Administrativo · 20-005484-1027-CA20-005484-1027-CA
- 16-06-20255895-2025Tribunal Contencioso Administrativo · 22-000291-1027-CA22-000291-1027-CA
- 03-07-20251072-2025Sala Primera · 20-000825-1027-CA20-000825-1027-CA
- 08-07-20256784-2025Tribunal Contencioso Administrativo · 19-001751-1027-CA19-001751-1027-CA
- 23-07-20257397-2025Tribunal Contencioso Administrativo · 20-000959-1027-CA20-000959-1027-CA
- 28-07-20257568-2025Tribunal Contencioso Administrativo · 19-001720-1027-CA19-001720-1027-CA
- 11-08-20258118-2025Tribunal Contencioso Administrativo · 21-005829-1027-CA21-005829-1027-CA
- 30-09-2025125-2025Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 23-004575-1027-CA23-004575-1027-CA
- 07-10-20259668-2025Tribunal Contencioso Administrativo · 21-003080-1027-CA21-003080-1027-CA
- 09-10-2025128-2025Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 19-003486-1027-CA19-003486-1027-CA
- 13-10-20259825-2025Tribunal Contencioso Administrativo · 21-008204-1027-CA21-008204-1027-CA
- 27-10-202510182-2025Tribunal Contencioso Administrativo · 21-001288-0641-LA21-001288-0641-LA
- 19-11-202510773-2025Tribunal Contencioso Administrativo · 22-006818-1027-CA22-006818-1027-CA
- 18-12-202511420-2025Tribunal Contencioso Administrativo · 21-006018-1027-CA21-006018-1027-CA
- 15-01-202616-2026Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 21-002022-1027-CA21-002022-1027-CA
- 05-02-2026211-2026Sala Primera · 19-003071-1027-CA19-003071-1027-CA
- 09-03-20261527-2026Tribunal Contencioso Administrativo · 25-001720-1027-CA25-001720-1027-CA
- 13-03-20261636-2026Tribunal Contencioso Administrativo · 25-001723-1027-CA25-001723-1027-CA
- 26-03-20261980-2026Tribunal Contencioso Administrativo · 20-003884-1027-CA20-003884-1027-CA
- 09-04-2026479-2026Sala Primera · 19-002784-1027-CA19-002784-1027-CA
- 17-04-20262367-2026Tribunal Contencioso Administrativo · 21-000250-1557-LA21-000250-1557-LA
- 25-05-20263315-2026Tribunal Contencioso Administrativo · 18-008534-1027-CA18-008534-1027-CA
- 27-05-20263414-2026Tribunal Contencioso Administrativo · 22-000331-1027-CA22-000331-1027-CA
- 12-06-20263887-2026Tribunal Contencioso Administrativo · 25-007979-1027-CA25-007979-1027-CA
- 26-06-20264288-2026Tribunal Contencioso Administrativo · 21-008276-1027-CA21-008276-1027-CA
- 26-06-20264294-2026Tribunal Contencioso Administrativo · 24-001950-1027-CA24-001950-1027-CA
16pronunciamientos la citan fuera de los tribunales, entre 2014 y 2026
Por año
Por órgano
o elija un año o un órgano.
Los 16 pronunciamientos, en orden cronológico.
- 10-03-2014Sesión 10-2014Corte Plena · Acta
- 22-04-2014C-131-2014Procuraduría General de la República · Dictamen
- 21-05-2014C-156-2014Procuraduría General de la República · Dictamen
- 29-06-2015Sesión 25-2015Corte Plena · Acta
- 01-11-2017C-249-2017Procuraduría General de la República · Dictamen
- 26-09-2018C-251-2018Procuraduría General de la República · Dictamen
- 20-12-2018C-334-2018Procuraduría General de la República · Dictamen
- 20-08-2020C-325-2020Procuraduría General de la República · Dictamen
- 28-06-2021C-185-2021Procuraduría General de la República · Dictamen
- 18-01-2022C-013-2022Procuraduría General de la República · Dictamen
- 17-02-2022Sesión 14-2022Consejo Superior del Poder Judicial · Acta
- 26-02-2024Sesión 8-2024Corte Plena · Acta
- 06-05-2024Sesión 19-2024Corte Plena · Acta
- 05-08-2024C-169-2024Procuraduría General de la República · Dictamen
- 17-02-2025C-031-2025Procuraduría General de la República · Dictamen
- 06-07-2026Sesión 30-2026Corte Plena · Acta · en 158 artículos
Dictámenes de la Procuraduría y actas del Poder Judicial en sede administrativa. Las actas cuentan una vez por sesión. Cada número enlaza a su fuente oficial.
2trabajos académicos la citan, todas tesis universitarias
- 2017La caducidad de la instancia en el proceso contencioso-administrativo: una reflexión en torno a la inactividad procesal y su tratamiento jurisdiccionalArgüello Rojas, Luis Mariano · Universidad de Costa Rica — Facultad de Derecho
- 2021El régimen jurídico de la lesividad en el nuevo proceso contencioso administrativo. A propósito de la materia administrativa sancionatoria y la materia tributariaGarita Navarro, José Roberto · Universidad de Costa Rica — Facultad de Derecho
De un número completo de revista se cita el número, porque la cita está en uno de sus artículos. Cada título enlaza a su fuente.
Texto íntegro y bibliografía
Resolución N° 1426-F-S1-2012, en Nexus del Poder Judicial
Resultandos, considerandos, por tanto y firmas, en la fuente oficial.
- Resolución N° 1426-F-S1-2012Sala Primera de la Corte Suprema de Justicia23 de octubre de 2012Caducidad de la acción y actos de efectos continuadosExpediente 11-002378-1027-CA. Redacta el magistrado González Camacho excepto el XIII que lo redacta el magistrado Solís
- Voto 1001-F-2002Sala Primera20-12-2002La nota la recoge entre los fallos del criterio de mayoría sobre las costas.
- Voto 541-F-2003Sala Primera03-09-2003La nota la cita a contrario sensu, con la 563-F-2003, sobre las costas en casación.
- Voto 563-F-2003Sala Primera10-09-2003La nota la cita a contrario sensu, con la 541-F-2003, sobre las costas en casación.
- Voto 51-A-TC-2013Tribunal de Casación de lo Contencioso Administrativo13-06-2013Hace suyo el considerando IX; confirma una caducidad.
- Voto 52-2013Tribunal Contencioso Administrativo, Sección Cuarta11-06-2013Rechaza la caducidad opuesta a una lesividad del Estado.
- Voto 836-F-S1-2016Sala Primera11-08-2016Cancelación de un asiento de nacimiento: efecto instantáneo.
- Voto 1148-F-S1-2022Sala Primera12-05-2022Exoneración mensual: efectos continuados.
- Voto 2066-F-S1-2022Sala Primera29-09-2022Reitera el criterio en otra lesividad del Estado.
- Voto 712-F-S1-2025Sala Primera24-04-2025Por mayoría: el otorgamiento de una pensión tiene efectos continuados y la lesividad estaba en plazo.
- Código Procesal Contencioso-AdministrativoLey 8508 · 28 de abril de 2006Disposiciones aplicadasArts. 34, 39, 40, 92, 140 y 193; transitorio III
- Ley General de la Administración PúblicaLey 6227 · 2 de mayo de 1978Disposiciones aplicadasArts. 140 y 175; art. 173 en la aplicación posterior
- Código MunicipalLey 7794 · 30 de abril de 1998Aplicación posteriorArt. 166 (recurso extraordinario de revisión)
Jurisprudencia: Nexus del Poder Judicial. Normativa: Sistema Costarricense de Información Jurídica (SINALEVI), en su versión vigente.
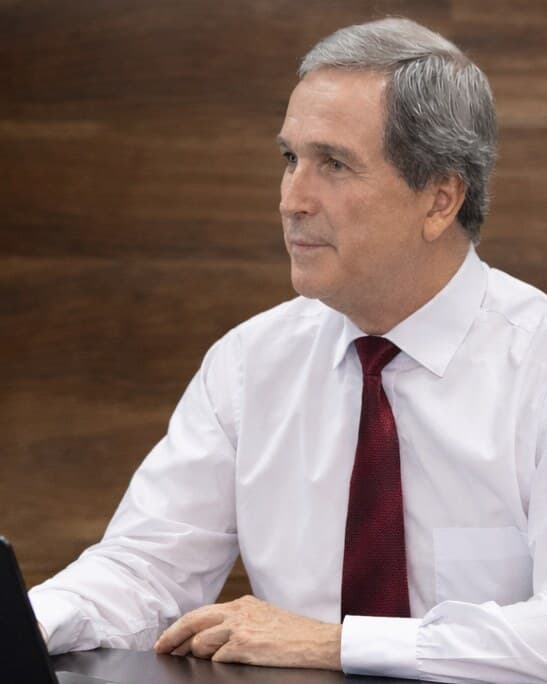
Redactó la sentencia
Dr. Óscar Eduardo González Camacho
Magistrado de la Sala Primera de la Corte Suprema de Justicia (2002–2014), coordinador de la comisión redactora del Código Procesal Contencioso Administrativo y fundador de Corporación GC.
Ver su trayectoria