
El caso
El 21 de octubre de 2004, la Superintendencia de Pensiones abrió un procedimiento sancionador contra BN Vital, operadora de pensiones complementarias, por incumplimientos denunciados por afiliados durante la llamada crisis de los fondos de inversión. La audiencia oral y privada se celebró el 22 y el 23 de noviembre de ese año.
Después, el expediente se detuvo. La Superintendencia puso la transcripción de la audiencia en conocimiento de la operadora hasta febrero de 2007, más de dos años más tarde. La operadora alegó entonces la caducidad del procedimiento; el órgano director la rechazó y el acto final le impuso una multa de ¢30,2 millones, que el Consejo Nacional de Supervisión del Sistema Financiero dejó en ¢26,8 millones al corregir una diferencia aritmética.
La operadora demandó la nulidad. El Tribunal Contencioso Administrativo anuló los actos por caducidad y ordenó devolver la multa con intereses. La Superintendencia recurrió en casación: sostuvo que, con la redacción del artículo 340 vigente al momento de los hechos, la caducidad solo operaba cuando la inercia era del administrado.
El procedimiento
Superintendencia de Pensiones · 21 de octubre de 2004
Abre un procedimiento sancionador contra BN Vital por la crisis de los fondos de inversión. La audiencia oral se celebra el 22 y el 23 de noviembre.
La paralización
Noviembre de 2004 a febrero de 2007
Más de dos años sin actuaciones. Se rechaza la caducidad y se impone una multa, que el CONASSIF deja en ¢26,8 millones.
Primera instancia
Tribunal Contencioso Administrativo, Sección Cuarta · 4 de noviembre de 2009
Anula los actos por caducidad y ordena devolver la multa con intereses.
Casación
Sala Primera · 20 de enero de 2011
Declara sin lugar el recurso de la Superintendencia: la caducidad rige también en los procedimientos de oficio.
El deber de impulso del procedimiento
La Sala partió del impulso procesal. El artículo 222 de la LGAP obliga a la Administración a impulsar de oficio todo procedimiento, sin perjuicio del impulso que le den las partes. La carga de cada una depende de lo que el procedimiento persigue, y cuando busca imponer un gravamen al particular, la carga es solo de la Administración:
Por el contrario, cuando lo pretendido es la satisfacción de un interés público, particularmente cuando este procura la imposición de una situación de desventaja o gravamen al particular (ablatorias en general), como en este caso, resulta ilógico, además de antijurídico, exigirle a este último que promueva su continuación. En este supuesto, la tramitación y el impulso recae, en forma exclusiva, en la Administración.
Por eso el plazo se cuenta de modo distinto según quién haya iniciado el procedimiento:
A gestión de parte
El particular pide algo para sí y comparte la carga de impulsar el expediente.
Empero, cuando el particular lo promueve para obtener un beneficio, asume, en forma concomitante, el deber de instar su prosecución en lo que le corresponda, asumiendo las consecuencias de su indolencia cuando esta resulte un impedimento para la continuación de las actuaciones, en concordancia con lo dispuesto en el precepto 340 de la LGAP, según se dirá en el siguiente considerando.
De oficio
La Administración persigue un interés público, a menudo un gravamen, y el impulso le corresponde solo a ella.
Por el contrario, en aquellos casos iniciados en forma oficiosa, la anterior precisión no resulta aplicable, siendo que al administrado no le asiste ninguna responsabilidad de impulsar la tramitación, según lo ya dicho, lo determinante es el transcurso de los seis meses sin actuaciones tendientes al avance del trámite.
La integración de la laguna legal
En un punto, la Sala dio la razón a la Superintendencia. El artículo 340, en su redacción original, hablaba del «interesado» que promovió el procedimiento, y la Administración no ocupa ese lugar, porque actúa en un interés fiduciario, nunca propio. El Tribunal se había equivocado al leer «interesado» como comprensivo de ambos. El resultado, en cambio, se mantenía:
No obstante lo anterior, en virtud del principio de igualdad, debe integrarse el ordenamiento a efectos de reconocer su aplicabilidad en los procedimientos iniciados de oficio por la Administración. Desde esta perspectiva, el reconocimiento del instituto en beneficio de solo una de las partes podría rozar con el Derecho de la Constitución, máxime si se considera que opera en perjuicio de los individuos. Por esta razón, y considerando la posición de igualdad que debe existir entre partes, no cabe duda que la laguna normativa existente respecto de los procedimientos oficiosos debe resolverse en los mismos términos que aplicaría si la situación fuera inversa.
La Sala enlazó esa integración con la jurisprudencia constitucional sobre la duración razonable de los procedimientos administrativos, y cerró con un argumento de mayor a menor:
Desde esta perspectiva, si la prolongación o paralización de un expediente puede generar incluso la anulación del acto al vulnerar derechos y principios de orden constitucional, por mayoría de razón, puede generar la caducidad del procedimiento.
Advirtió, por último, que la reforma introducida por el Código Procesal Contencioso-Administrativo, vigente desde 2008, vino a reconocer esa misma lectura:
Finalmente, conviene indicar que la reforma legal operada lo que hace es reconocer, expresamente, esta interpretación. En este sentido, la modificación torna innecesaria la integración, supliendo una laguna existente, por lo que no puede inferirse que, con anterioridad a esta, los procedimientos oficiosos estuvieran excluidos de la figura de la caducidad al no existir norma expresa.
La integración descansa así en tres fundamentos:
I
Igualdad
Reconocer la caducidad solo a favor de la Administración rozaría la Constitución. La laguna se resuelve como se resolvería si la situación fuera inversa.
II
Justicia pronta y cumplida
El artículo 41 de la Constitución alcanza a la sede administrativa y exige plazos razonables también en los procedimientos de oficio.
III
Seguridad jurídica
Nadie puede quedar sometido a un trámite en forma indefinida, en la incertidumbre sobre su situación jurídica.
Los efectos de la caducidad
Integrada la laguna, la Sala precisó cómo funciona el instituto. La norma es imperativa: cumplido el plazo, el órgano no puede elegir.
En primer término, se puede observar que la norma recién transcrita se encuentra redactada en forma imperativa, es decir, no regula una facultad; por el contrario, una vez cumplidos los presupuestos de hecho en ella contenidos, la consecuencia deviene en obligatoria para el órgano encargado de la tramitación. Esto implica que sus efectos se producen de pleno derecho, y por ende su reconocimiento tiene efectos meramente declarativos, no constitutivos. Vale aclarar que lo anterior no debe ser interpretado como una pérdida de competencia –la cual es, por definición, irrenunciable, intransmisible e imprescriptible según el numeral 66 LGAP-, sino, únicamente, como la imposibilidad de continuar con la tramitación del procedimiento específico en el que se produjo la inercia.
De ahí tres rasgos que la jurisprudencia posterior repite casi siempre con las mismas palabras:
I
De pleno derecho
Cumplidos los seis meses, la consecuencia es obligatoria. La resolución que la reconoce solo la declara.
II
Sin pérdida de competencia
La competencia es irrenunciable e imprescriptible. Lo que termina es ese procedimiento, no la potestad de la Administración.
III
Antes del acto final
No opera cuando el expediente ya está listo para resolver: desde ese momento, el particular cuenta con el silencio.
Plazos ordenatorios y plazo perentorio
La Superintendencia alegó que la jurisprudencia constitucional tolera procedimientos más largos que los plazos de la ley. La Sala distinguió tres plazos: el de dos meses para concluir el procedimiento (artículo 261 de la LGAP), los del órgano director para resolver las incidencias (artículo 262) y el de seis meses de la caducidad (artículo 340).
Por la misma razón descartó el argumento del artículo 329, según el cual el acto dictado fuera de plazo es válido. La caducidad responde a la inercia durante la tramitación, y por eso deja de operar cuando el expediente ya está listo para el acto final:
Como se ha insistido, la caducidad surge como respuesta a una inercia durante la tramitación que evita que el asunto llegue a ser resuelto en forma definitiva, por lo que, y tal y como se estipula en el mismo canon 340 tantas veces citado, no opera cuando “el expediente se encuentre listo para la resolución final”, toda vez que, a partir de ese momento, el particular puede hacer valer sus derechos mediante la figura silencial.
Plazos ordenatorios
Artículos 261 y 262 de la LGAP. Ordenan el procedimiento; su incumplimiento puede generar responsabilidad del funcionario.
Los dos primeros constituyen plazos ordenatorios previstos a efectos de agilizar el procedimiento, y en nada justifican la paralización del proceso más allá del tiempo legal fijado para que opere la caducidad.
Plazo de caducidad
Artículo 340 de la LGAP. Seis meses de paralización cierran el procedimiento.
Uno y otro supuesto se diferencian en que en este último, existe un actuar antijurídico identificado en la infracción al deber de impulsar el procedimiento y para el cual se prevé, como sanción, la caducidad.
Causas que no la justifican
La Superintendencia invocó también la complejidad del caso, su carga de trabajo y la protección de los afiliados. La Sala respondió que nada de eso cambia las consecuencias de la paralización:
Lo mismo debe ser dicho de los alegatos relacionados con la complejidad del caso concreto y la carga de trabajo de la SUPEN, ya que se trata de cuestiones metajurídicas, a las cuales las disposiciones relacionadas con la caducidad no les otorga ningún efecto exculpante, ni generan, en consecuencia, un régimen de excepción.
Y precisó a quién es imputable que una infracción quede sin sanción:
Si una conducta antijurídica no se sanciona por haber operado la caducidad en el procedimiento, esto se deriva de una inactividad administrativa, y no de un pronunciamiento jurisdiccional que por el fondo lo implida o invalide pues solo se limitó a aplicar la sanción prevista por el ordenamiento ante la irregularidad en la tramitación del expediente.
En la prácticaEn los procedimientos de oficio, el administrado no tiene que impulsar el expediente: basta que transcurran seis meses sin actuaciones de la Administración.
Recepción jurisprudencial
La Sala Primera asumió el criterio como propio. En 2012 sistematizó a partir de él los requisitos de la caducidad, y en 2016 le fijó un límite: una vez dictado el acto final, la caducidad ya no procede, porque la fase recursiva no puede terminar un procedimiento que ya concluyó. Desde entonces la cita habitual es «34-F-S1-2011, reiterada en 147-F-S1-2016».
El precedente salió también de la jurisdicción contencioso-administrativa. Lo transcriben la Sala Segunda, en demandas laborales contra entidades públicas, y el Tribunal Agrario, al conocer recursos jerárquicos impropios.
2012
Sala Primera
Sistematiza los requisitos de la caducidad y reitera que antes de la reforma la solución era la misma.
2013
Tribunal Agrario
Transcribe su considerando sobre los efectos al conocer un recurso jerárquico impropio.
2015
2016
Sala Primera
Le fija un límite: dictado el acto final, la caducidad ya no procede en la fase recursiva.
2025
Sala Primera
Aplica la fórmula «34-F-S1-2011, reiterada en 147-F-S1-2016» y niega la caducidad en la fase recursiva de un caso tributario.
Alcance posterior
En Nexus, el buscador público del Poder Judicial, su cita aparece en el texto de al menos 166 resoluciones, dictadas entre 2011 y 2026. La jurisdicción contencioso-administrativa reúne 141, con la Sección Sexta a la cabeza (56) y el Tribunal de Casación con 20. La Sala Primera la cita en 13, la Sala Segunda en 6, el Tribunal Agrario en 5 y la Sala Constitucional en 1.
Su uso alcanzó el máximo en 2015, con 28 resoluciones, y se mantiene: 11 en 2023, 8 en 2024 y 13 en 2025. La reforma del CPCA había resuelto ya la pregunta principal para los procedimientos iniciados después de 2008. Lo que se sigue citando son sus reglas de funcionamiento: los efectos de pleno derecho, la conservación de la competencia, la distinción con los plazos ordenatorios y el límite del acto final.
De las cinco sentencias que hemos estudiado, esta es la que más salió de los tribunales: 29 pronunciamientos de siete órganos distintos. El primero llegó a los diez meses, en el voto 1031-2011 que el Tribunal Registral Administrativo publica en su propio sitio. La Junta Directiva de la ARESEP la ha citado en nueve sesiones; el Tribunal de la Inspección Judicial, en seis resoluciones disciplinarias entre 2019 y 2021; el Consejo Superior, en seis sesiones; la Junta del Fondo de Jubilaciones y Pensiones del Poder Judicial, en tres, la última de diciembre de 2025; y la Corte Plena, en dos. La Contraloría la recoge en el oficio DJ-1484-2015 y la Procuraduría en el dictamen C-069-2015, los dos del mismo verano.
En la doctrina, el repositorio Kérwá de la Universidad de Costa Rica devuelve cuatro tesis que la citan, de 2017 a 2025: sobre la caducidad de la instancia, sobre los conflictos de competencia entre la jurisdicción agraria y la contencioso-administrativa, sobre la instrucción de faltas en la propia Universidad y sobre el elemento temporal de la potestad disciplinaria.
166resoluciones la citan entre 2011 y 2026, en 6 despachos judiciales
Por año
Por despacho
o elija un año o un despacho.
Descargar la lista (CSV)Las 166 resoluciones, en orden cronológico.
- 12-09-2011199-2011Tribunal Contencioso Administrativo, Sección VI · 09-002162-1027-CA09-002162-1027-CA
- 25-10-2011222-2011Tribunal Contencioso Administrativo, Sección VI · 11-000579-1027-CA11-000579-1027-CA
- 16-05-2012608-2012Sala Primera · 09-002919-1027-CA09-002919-1027-CA
- 25-05-201293-2012Tribunal Contencioso Administrativo, Sección VI · 11-002821-1027-CA11-002821-1027-CA
- 29-06-2012127-2012Tribunal Contencioso Administrativo, Sección VI · 11-003949-1027-CA11-003949-1027-CA
- 03-07-2012780-2012Sala Primera · 10-001159-1027-CA10-001159-1027-CA
- 13-08-2012159-2012Tribunal Contencioso Administrativo, Sección VI · 11-004825-1027-CA11-004825-1027-CA
- 13-08-2012160-2012Tribunal Contencioso Administrativo, Sección VI · 11-002276-1027-CA11-002276-1027-CA
- 13-09-2012185-2012Tribunal Contencioso Administrativo, Sección VI · 11-005411-1027-CA11-005411-1027-CA
- 19-09-2012193-2012Tribunal Contencioso Administrativo, Sección VI · 11-002734-1027-CA11-002734-1027-CA
- 21-09-201286-2012Tribunal Contencioso Administrativo, Sección VIII · 10-003856-1027-CA10-003856-1027-CA
- 28-09-2012204-2012Tribunal Contencioso Administrativo, Sección VI · 11-004660-1027-CA11-004660-1027-CA
- 04-10-2012210-2012Tribunal Contencioso Administrativo, Sección VI · 11-004109-1027-CA11-004109-1027-CA
- 30-10-2012139-2012Tribunal Contencioso Administrativo, Sección VII · 06-000884-0163-CA06-000884-0163-CA
- 31-10-2012244-2012Tribunal Contencioso Administrativo · 10-000558-1027-CA10-000558-1027-CA
- 07-11-2012254-2012Tribunal Contencioso Administrativo, Sección VI · 94-014052-0227-CA94-014052-0227-CA
- 21-11-2012272-2012Tribunal Contencioso Administrativo, Sección VI · 11-000490-1027-CA11-000490-1027-CA
- 01-02-201320-2013Tribunal Contencioso Administrativo, Sección VI · 12-001888-1027-CA12-001888-1027-CA
- 28-02-2013198-2013Tribunal Agrario · 13-000012-0029-AG13-000012-0029-AG
- 28-02-201341-2013Tribunal Contencioso Administrativo, Sección VI · 11-003464-1027-CA11-003464-1027-CA
- 15-03-2013271-2013Tribunal Agrario · 12-000050-0029-AG12-000050-0029-AG
- 26-06-2013610-2013Tribunal Agrario · 13-000030-0029-AG13-000030-0029-AG
- 01-07-201391-2013Tribunal Contencioso Administrativo, Sección VI · 07-000848-0624-NO07-000848-0624-NO
- 01-08-20131001-2013Sala Primera · 12-000762-1027-CA12-000762-1027-CA
- 21-08-2013795-2013Tribunal Agrario · 13-000029-0029-AG13-000029-0029-AG
- 22-08-20131131-2013Sala Primera · 10-004120-1027-CA10-004120-1027-CA
- 09-10-2013122-2013Tribunal Contencioso Administrativo, Sección VI · 11-007338-1027-CA11-007338-1027-CA
- 13-12-2013494-2013Tribunal Contencioso Administrativo, Sección IX · 11-003950-1027-CA11-003950-1027-CA
- 19-12-2013116-2013Tribunal Contencioso Administrativo, Sección IV · 10-003768-1027-CA10-003768-1027-CA
- 22-01-20145-2014Tribunal Contencioso Administrativo, Sección VIII · 11-003948-1027-CA11-003948-1027-CA
- 06-02-20149-2014Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-002276-1027-CA11-002276-1027-CA
- 06-03-2014286-2014Sala Primera · 11-004341-1027-CA11-004341-1027-CA
- 21-04-201450-2014Tribunal Contencioso Administrativo, Sección VI · 12-001506-1027-CA12-001506-1027-CA
- 24-04-201434-2014Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-004839-1027-CA11-004839-1027-CA
- 30-04-201459-2014Tribunal Contencioso Administrativo, Sección VI · 12-004572-1027-CA12-004572-1027-CA
- 22-05-201467-2014Tribunal Contencioso Administrativo, Sección VI · 13-004239-1027-CA13-004239-1027-CA
- 25-06-201446-2014Tribunal Contencioso Administrativo, Sección V · 11-006628-1027-CA11-006628-1027-CA
- 18-07-2014108-2014Tribunal Contencioso Administrativo, Sección VI · 13-000933-1027-CA13-000933-1027-CA
- 16-09-2014141-2014Tribunal Contencioso Administrativo, Sección VI · 12-000349-1178-LA12-000349-1178-LA
- 30-09-201480-2014Tribunal Contencioso Administrativo, Sección IV · 11-006797-1027-CA11-006797-1027-CA
- 12-11-2014181-2014Tribunal Contencioso Administrativo, Sección VI · 12-001026-1027-CA12-001026-1027-CA
- 20-11-2014119-2014Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 10-000109-1027-CA10-000109-1027-CA
- 28-11-2014195-2014Tribunal Contencioso Administrativo, Sección VI · 10-001936-0166-LA10-001936-0166-LA
- 28-11-2014198-2014Tribunal Contencioso Administrativo, Sección VI · 14-000315-1027-CA14-000315-1027-CA
- 27-01-20155-2015Tribunal Contencioso Administrativo, Sección VII · 12-003317-1027-CA12-003317-1027-CA
- 30-01-201517-2015Tribunal Contencioso Administrativo, Sección VI · 13-008447-1027-CA13-008447-1027-CA
- 04-02-2015130-2015Sala Segunda · 12-002423-1178-LA12-002423-1178-LA
- 11-02-201513-2015Tribunal Contencioso Administrativo, Sección IV · 12-001327-1027-CA12-001327-1027-CA
- 26-03-201535-2015Tribunal Contencioso Administrativo, Sección V · 13-003241-1027-CA13-003241-1027-CA
- 26-03-201552-2015Tribunal Contencioso Administrativo, Sección VI · 13-005691-1027-CA13-005691-1027-CA
- 27-03-201529-2015Tribunal Contencioso Administrativo, Sección IV · 10-001336-0166-LA10-001336-0166-LA
- 21-04-201565-2015Tribunal Contencioso Administrativo, Sección VI · 13-005831-1027-CA13-005831-1027-CA
- 30-04-201573-2015Tribunal Contencioso Administrativo, Sección VI · 13-002031-1178-LA13-002031-1178-LA
- 21-05-201559-2015Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-008447-1027-CA13-008447-1027-CA
- 26-05-201551-2015Tribunal Contencioso Administrativo, Sección VII · 13-004174-1027-CA13-004174-1027-CA
- 28-05-201590-2015Tribunal Contencioso Administrativo, Sección VI · 13-004830-1027-CA13-004830-1027-CA
- 12-06-201594-2015Tribunal Contencioso Administrativo, Sección VI · 13-004506-1027-CA13-004506-1027-CA
- 12-06-201557-2015Tribunal Contencioso Administrativo, Sección VII · 13-006761-1027-CA13-006761-1027-CA
- 03-07-2015111-2015Tribunal Contencioso Administrativo, Sección VI · 14-001687-1027-CA14-001687-1027-CA
- 22-07-2015120-2015Tribunal Contencioso Administrativo, Sección VI · 12-001357-1027-CA12-001357-1027-CA
- 29-07-2015809-2015Sala Segunda · 11-003175-1027-CA11-003175-1027-CA
- 11-08-201580-2015Tribunal Contencioso Administrativo, Sección IV · 13-003331-1027-CA13-003331-1027-CA
- 27-08-201596-2015Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-007338-1027-CA11-007338-1027-CA
- 03-09-20151048-2015Sala Primera · 12-001832-1027-CA12-001832-1027-CA
- 10-09-2015150-2015Tribunal Contencioso Administrativo, Sección VI · 13-001544-1027-CA13-001544-1027-CA
- 23-09-2015156-2015Tribunal Contencioso Administrativo, Sección VI · 14-006964-1027-CA14-006964-1027-CA
- 25-09-2015158-2015Tribunal Contencioso Administrativo, Sección VI · 13-006890-1027-CA13-006890-1027-CA
- 30-09-2015165-2015Tribunal Contencioso Administrativo, Sección VI · 12-005094-1027-CA12-005094-1027-CA
- 16-10-2015104-2015Tribunal Contencioso Administrativo, Sección V · 13-005435-1027-CA13-005435-1027-CA
- 12-11-2015123-2015Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 10-001936-0166-LA10-001936-0166-LA
- 30-11-2015204-2015Tribunal Contencioso Administrativo, Sección VI · 14-007318-1027-CA14-007318-1027-CA
- 30-11-2015125-2015Tribunal Contencioso Administrativo, Sección VII · 13-004142-1027-CA13-004142-1027-CA
- 01-02-201615-2016Tribunal Contencioso Administrativo, Sección VIII · 13-008423-1027-CA13-008423-1027-CA
- 18-02-2016147-2016Sala Primera · 13-004179-1027-CA13-004179-1027-CA
- 29-04-201671-2016Tribunal Contencioso Administrativo, Sección VI · 11-000901-1027-CA11-000901-1027-CA
- 09-06-201670-2016Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-005836-1027-CA13-005836-1027-CA
- 29-06-201699-2016Tribunal Contencioso Administrativo, Sección VI · 12-000771-0679-LA12-000771-0679-LA
- 06-07-201673-2016Tribunal Contencioso Administrativo, Sección VIII · 14-004570-1027-CA14-004570-1027-CA
- 22-07-2016109-2016Tribunal Contencioso Administrativo, Sección VI · 15-001502-1027-CA15-001502-1027-CA
- 04-08-201693-2016Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 13-004172-1027-CA13-004172-1027-CA
- 08-08-201670-2016Tribunal Contencioso Administrativo, Sección IV · 12-000830-0643-LA12-000830-0643-LA
- 19-08-2016125-2016Tribunal Contencioso Administrativo, Sección VI · 13-008921-1027-CA13-008921-1027-CA
- 30-08-2016130-2016Tribunal Contencioso Administrativo, Sección VI · 10-001936-0166-LA10-001936-0166-LA
- 31-08-2016132-2016Tribunal Contencioso Administrativo, Sección VI · 11-007386-1027-CA11-007386-1027-CA
- 06-09-201687-2016Tribunal Contencioso Administrativo, Sección VII · 13-001605-1178-LA13-001605-1178-LA
- 14-10-2016149-2016Tribunal Contencioso Administrativo, Sección VI · 13-006424-1027-CA13-006424-1027-CA
- 03-11-2016136-2016Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 11-006215-1027-CA11-006215-1027-CA
- 17-02-201720-2017Tribunal Contencioso Administrativo, Sección VI · 13-005831-1027-CA13-005831-1027-CA
- 17-08-201798-2017Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 14-003232-1027-CA14-003232-1027-CA
- 18-08-2017104-2017Tribunal Contencioso Administrativo, Sección VI · 14-006572-1027-CA14-006572-1027-CA
- 31-10-201780-2017Tribunal Contencioso Administrativo, Sección VII · 16-002224-1027-CA16-002224-1027-CA
- 25-01-20184-2018Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 15-005787-1027-CA15-005787-1027-CA
- 15-03-201839-2018Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 15-005787-1027-CA15-005787-1027-CA
- 26-04-2018379-2018Sala Primera · 13-006761-1027-CA13-006761-1027-CA
- 26-04-201859-2018Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 14-007610-1027-CA14-007610-1027-CA
- 27-09-2018124-2018Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 14-008485-1027-CA14-008485-1027-CA
- 09-11-2018138-2018Tribunal Contencioso Administrativo, Sección VI · 15-009110-1027-CA15-009110-1027-CA
- 11-01-20191-2019Tribunal Contencioso Administrativo, Sección VI · 17-004517-1027-CA17-004517-1027-CA
- 28-02-201925-2019Tribunal Contencioso Administrativo, Sección VI · 15-010316-1027-CA15-010316-1027-CA
- 20-03-2019339-2019Sala Segunda · 14-000780-0639-LA14-000780-0639-LA
- 19-06-20191072-2019Sala Segunda · 16-000814-0641-LA16-000814-0641-LA
- 26-07-2019372-2019Tribunal Contencioso Administrativo, Sección III · 18-011105-1027-CA18-011105-1027-CA
- 31-07-2019399-2019Tribunal Contencioso Administrativo, Sección III · 18-011101-1027-CA18-011101-1027-CA
- 06-08-20191841-2019Sala Primera · 14-006572-1027-CA14-006572-1027-CA
- 30-08-2019456-2019Tribunal Contencioso Administrativo, Sección III · 17-011361-1027-CA17-011361-1027-CA
- 31-10-2019137-2019Tribunal Contencioso Administrativo, Sección VI · 17-003019-1027-CA17-003019-1027-CA
- 27-02-202044-2020Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 14-003951-1027-CA14-003951-1027-CA
- 20-03-202026-2020Tribunal Contencioso Administrativo, Sección VII · 18-004488-1027-CA18-004488-1027-CA
- 23-03-202033-2020Tribunal Contencioso Administrativo · 18-004121-1027-CA18-004121-1027-CA
- 23-04-202046-2020Tribunal Contencioso Administrativo · 15-007534-1027-CA15-007534-1027-CA
- 30-06-202048-2020Tribunal Contencioso Administrativo, Sección II · 17-006363-1027-CA17-006363-1027-CA
- 26-08-202099-2020Tribunal Contencioso Administrativo · 18-006218-1027-CA18-006218-1027-CA
- 28-08-2020106-2020Tribunal Contencioso Administrativo, Sección VI · 17-001305-1027-CA17-001305-1027-CA
- 28-08-202092-2020Tribunal Contencioso Administrativo, Sección VII · 15-009973-1027-CA15-009973-1027-CA
- 24-09-20202384-2020Sala Primera · 14-000862-1027-CA14-000862-1027-CA
- 30-10-2020611-2020Tribunal Contencioso Administrativo, Sección III · 19-002876-1027-CA19-002876-1027-CA
- 26-11-2020155-2020Tribunal Contencioso Administrativo, Sección VI · 13-001544-1027-CA13-001544-1027-CA
- 11-02-202128-2021Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 15-004234-1027-CA15-004234-1027-CA
- 31-05-202149-2021Tribunal Contencioso Administrativo, Sección V · 18-002675-1027-CA18-002675-1027-CA
- 30-06-202188-2021Tribunal Contencioso Administrativo, Sección VI · 16-009230-1027-CA16-009230-1027-CA
- 16-09-2021107-2021Tribunal Contencioso Administrativo, Sección IV · 18-008705-1027-CA18-008705-1027-CA
- 30-09-2021422-2021Tribunal Contencioso Administrativo, Sección III · 19-002993-1027-CA19-002993-1027-CA
- 09-11-2021148-2021Tribunal Contencioso Administrativo, Sección VI · 17-007143-1027-CA17-007143-1027-CA
- 26-11-2021535-2021Tribunal Contencioso Administrativo, Sección III · 19-003935-1027-CA19-003935-1027-CA
- 30-11-2021546-2021Tribunal Contencioso Administrativo, Sección III · 19-003814-1027-CA19-003814-1027-CA
- 20-01-20226-2022Tribunal Contencioso Administrativo, Sección VI · 16-012260-1027-CA16-012260-1027-CA
- 08-03-202219-2022Tribunal Contencioso Administrativo, Sección V · 17-001607-1027-CA17-001607-1027-CA
- 30-03-2022126-2022Tribunal Contencioso Administrativo, Sección III · 19-003813-1027-CA19-003813-1027-CA
- 07-07-2022136-2022Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 17-010865-1027-CA17-010865-1027-CA
- 12-07-202275-2022Tribunal Contencioso Administrativo · 15-007534-1027-CA15-007534-1027-CA
- 23-01-202313-2023Tribunal Agrario · 22-000010-0029-AG22-000010-0029-AG
- 26-01-202396-2023Sala Primera · 17-001614-1027-CA17-001614-1027-CA
- 14-02-20235-2023Tribunal Contencioso Administrativo, Sección II · 13-000004-1027-CA13-000004-1027-CA
- 20-04-202362-2023Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 18-003426-1027-CA18-003426-1027-CA
- 24-04-202321-2023Tribunal Contencioso Administrativo, Sección VII · 17-005731-1027-CA17-005731-1027-CA
- 31-05-202345-2023Tribunal Contencioso Administrativo, Sección I · 19-007357-1027-CA19-007357-1027-CA
- 31-05-202338-2023Tribunal Contencioso Administrativo, Sección VI · 17-007302-1027-CA17-007302-1027-CA
- 16-06-20231565-2023Sala Segunda · 19-000336-0173-LA19-000336-0173-LA
- 29-06-202328-2023Tribunal Contencioso Administrativo, Sección II · 18-000188-1027-CA18-000188-1027-CA
- 13-10-20234331-2023Tribunal Contencioso Administrativo · 18-000047-1085-LA18-000047-1085-LA
- 30-11-20236047-2023Tribunal Contencioso Administrativo · 22-001246-1027-CA22-001246-1027-CA
- 11-01-20244-2024Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 18-000188-1027-CA18-000188-1027-CA
- 12-02-2024828-2024Tribunal Contencioso Administrativo · 20-004503-1027-CA20-004503-1027-CA
- 25-06-20244051-2024Tribunal Contencioso Administrativo · 21-007375-1027-CA21-007375-1027-CA
- 31-07-20244926-2024Tribunal Contencioso Administrativo · 17-002174-0173-LA17-002174-0173-LA
- 27-08-20245500-2024Tribunal Contencioso Administrativo · 23-000400-1027-CA23-000400-1027-CA
- 04-10-202429217-2024Sala Constitucional · 24-025984-0007-CO24-025984-0007-CO
- 07-10-20246798-2024Tribunal Contencioso Administrativo · 19-006796-1027-CA19-006796-1027-CA
- 11-12-20249374-2024Tribunal Contencioso Administrativo · 23-002654-1027-CA23-002654-1027-CA
- 19-02-20251443-2025Tribunal Contencioso Administrativo · 20-005456-1027-CA20-005456-1027-CA
- 08-05-2025820-2025Sala Primera · 22-000487-1027-CA22-000487-1027-CA
- 17-07-20257188-2025Tribunal Contencioso Administrativo · 21-000451-1027-CA21-000451-1027-CA
- 17-07-2025100-2025Tribunal de Casación Contencioso Administrativo y Civil de Hacienda · 20-004503-1027-CA20-004503-1027-CA
- 05-08-20257905-2025Tribunal Contencioso Administrativo · 16-001239-1027-CA16-001239-1027-CA
- 11-08-20258129-2025Tribunal Contencioso Administrativo · 20-002471-1027-CA20-002471-1027-CA
- 08-09-20258960-2025Tribunal Contencioso Administrativo · 17-000575-1027-CA17-000575-1027-CA
- 17-09-20253021-2025Sala Segunda · 19-000861-1102-LA19-000861-1102-LA
- 29-09-20259445-2025Tribunal Contencioso Administrativo · 18-011517-1027-CA18-011517-1027-CA
- 29-09-20259486-2025Tribunal Contencioso Administrativo · 21-007216-1027-CA21-007216-1027-CA
- 06-10-20259641-2025Tribunal Contencioso Administrativo · 24-006867-1027-CA24-006867-1027-CA
- 31-10-202510306-2025Tribunal Contencioso Administrativo · 21-003814-1027-CA21-003814-1027-CA
- 18-12-202511433-2025Tribunal Contencioso Administrativo · 16-000623-1027-CA16-000623-1027-CA
- 28-01-2026591-2026Tribunal Contencioso Administrativo · 21-001068-1028-CA21-001068-1028-CA
- 05-02-2026200-2026Sala Primera · 23-002654-1027-CA23-002654-1027-CA
- 17-06-20263990-2026Tribunal Contencioso Administrativo · 21-001919-1102-LA21-001919-1102-LA
- 13-07-20264619-2026Tribunal Contencioso Administrativo · 20-004620-1027-CA20-004620-1027-CA
29pronunciamientos la citan fuera de los tribunales, entre 2011 y 2025
Por año
Por órgano
o elija un año o un órgano.
Los 29 pronunciamientos, en orden cronológico.
- 28-11-20111031-2011Tribunal Registral Administrativo · Voto
- 30-09-2014Sesión 57-2014Junta Directiva de la ARESEP · Acta
- 26-01-2015Sesión 3-2015Corte Plena · Acta
- 09-04-2015C-069-2015Procuraduría General de la República · Dictamen
- 25-05-2015Sesión 19-2015Corte Plena · Acta
- 14-07-2015Sesión 64-2015Consejo Superior del Poder Judicial · Acta
- 27-07-2015DJ-1484-2015Contraloría General de la República · Criterios y pronunciamientos
- 30-07-2015Sesión 69-2015Consejo Superior del Poder Judicial · Acta
- 19-10-2015Sesión 52-2015Junta Directiva de la ARESEP · Acta
- 26-11-2015Sesión 59-2015Junta Directiva de la ARESEP · Acta
- 07-12-2015Sesión 61-2015Junta Directiva de la ARESEP · Acta
- 10-03-2016Sesión 15-2016Junta Directiva de la ARESEP · Acta
- 31-03-2016Sesión 18-2016Junta Directiva de la ARESEP · Acta
- 12-05-2016Sesión 27-2016Junta Directiva de la ARESEP · Acta
- 20-12-2016Sesión 113-2016Consejo Superior del Poder Judicial · Acta
- 01-12-2017Sesión 65-2017Junta Directiva de la ARESEP · Acta
- 05-09-2018Sesión 79-2018Consejo Superior del Poder Judicial · Acta
- 06-11-2018Sesión 66-2018Junta Directiva de la ARESEP · Acta
- 29-08-2019Resolución 2471-2019Tribunal de la Inspección Judicial · Resolución
- 03-12-2019Resolución 3624-2019Tribunal de la Inspección Judicial · Resolución
- 15-04-2020Resolución 1162-2020Tribunal de la Inspección Judicial · Resolución
- 11-05-2020Resolución 1441-2020Tribunal de la Inspección Judicial · Resolución
- 08-06-2020Resolución 1775-2020Tribunal de la Inspección Judicial · Resolución
- 30-11-2021Resolución 4141-2021Tribunal de la Inspección Judicial · Resolución
- 06-10-2022Sesión 87-2022Consejo Superior del Poder Judicial · Acta
- 09-03-2023Sesión 19-2023Consejo Superior del Poder Judicial · Acta
- 21-01-2025Sesión 2-2025Junta del Fondo de Jubilaciones y Pensiones del Poder Judicial · Acta
- 09-09-2025Sesión 40-2025Junta del Fondo de Jubilaciones y Pensiones del Poder Judicial · Acta
- 10-12-2025Sesión 55-2025Junta del Fondo de Jubilaciones y Pensiones del Poder Judicial · Acta · en 2 artículos
Dictámenes de la Procuraduría, criterios de la Contraloría, votos del Tribunal Registral Administrativo, actas de la ARESEP y actas y resoluciones del Poder Judicial en sede administrativa. Las actas cuentan una vez por sesión. Cada número enlaza a su fuente oficial.
4trabajos académicos la citan, todas tesis universitarias
- 2017La caducidad de la instancia en el proceso contencioso-administrativo: una reflexión en torno a la inactividad procesal y su tratamiento jurisdiccionalArgüello Rojas, Luis Mariano · Universidad de Costa Rica — Facultad de Derecho
- 2024Tutela del acceso a la justicia en la resolución de conflictos de competencia entre la jurisdicción agraria y contencioso administrativa: Soluciones desde la Teoría del Derecho Público y conforme a un enfoque de Derechos HumanosRudín Arguedas, Diego Alejandro; Vives Blen, Javier Antonio · Universidad de Costa Rica — Facultad de Derecho
- 2025Instrucción de faltas graves y muy graves en la Universidad de Costa Rica: quo vadis? A modo de rendición de cuentas como integrante de la Comisión Instructora InstitucionalDe La Cruz Figueroa, Yalena · Universidad de Costa Rica — Facultad de Derecho
- 2025El elemento temporal de la potestad disciplinaria en las relaciones de empleo público en Costa Rica, crítica y análisis de inseguridades jurídicas en su tratamiento jurisprudencialChacón Mora, Carolina; López Carrillo, Edgar Andrey · Universidad de Costa Rica — Facultad de Derecho
De un número completo de revista se cita el número, porque la cita está en uno de sus artículos. Cada título enlaza a su fuente.
Texto íntegro y bibliografía
Resolución N° 34-F-S1-2011, en Nexus del Poder Judicial
Resultandos, considerandos, por tanto y firmas, en la fuente oficial.
- Resolución N° 34-F-S1-2011Sala Primera de la Corte Suprema de Justicia20 de enero de 2011Caducidad del procedimiento administrativoExpediente 09-000644-1027-CA. Redacta el Magistrado González Camacho.
- Voto 3140-2007Sala Constitucional09-03-2007Duración excesiva de un procedimiento administrativo; justicia pronta y cumplida en sede administrativa.
- Voto 6758-2007Sala Constitucional18-05-2007Plazo razonable de la actividad administrativa, apreciado caso por caso.
- Voto 608-F-S1-2012Sala Primera16-05-2012Sistematiza los requisitos de la caducidad.
- Voto 198-2013Tribunal Agrario28-02-2013Transcribe su considerando sobre los efectos.
- Voto 809-2015Sala Segunda29-07-2015Lo transcribe en una demanda laboral contra una entidad pública.
- Voto 147-F-S1-2016Sala Primera18-02-2016La caducidad no procede en la fase recursiva.
- Voto 820-F-S1-2025Sala Primera08-05-2025Reitera la fórmula con el 147-F-S1-2016 en un caso tributario.
- Ley General de la Administración PúblicaLey 6227 · 2 de mayo de 1978Disposiciones aplicadasArts. 222, 261, 262, 329 y 340
- Código Procesal Contencioso-AdministrativoLey 8508 · 28 de abril de 2006Posterior a los hechosArt. 200, inciso 10 (reforma del art. 340 de la LGAP)
- Constitución Política de la República de Costa Rica7 de noviembre de 1949Disposiciones aplicadasArt. 41
Jurisprudencia: Nexus del Poder Judicial. Normativa: Sistema Costarricense de Información Jurídica (SINALEVI), en su versión vigente.
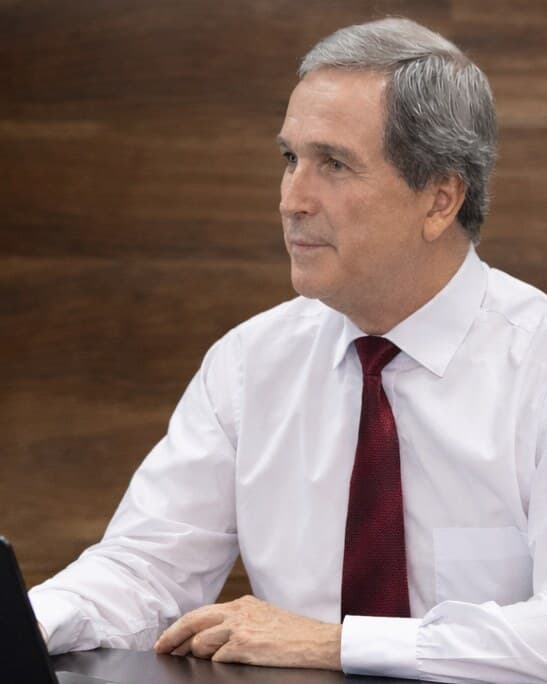
Redactó la sentencia
Dr. Óscar Eduardo González Camacho
Magistrado de la Sala Primera de la Corte Suprema de Justicia (2002–2014), coordinador de la comisión redactora del Código Procesal Contencioso Administrativo y fundador de Corporación GC.
Ver su trayectoria